Juicio de nulidad ante el TFJA
El juicio de nulidad, también llamado juicio contencioso administrativo, es el medio de defensa que se promueve ante el Tribunal Federal de Justicia Administrativa para combatir una resolución del SAT.
El juicio corre un plazo de 30 días hábiles a partir del día hábil siguiente a aquel en que surte efectos la notificación.
Quién resuelve el juicio de nulidad
El juicio se promueve ante el Tribunal Federal de Justicia Administrativa. El asunto sale del ámbito de la autoridad que determinó el crédito y lo resuelve un tercero ajeno a las partes.
Que resuelva un tercero es la diferencia de fondo frente al recurso de revocación, donde quien resuelve es la misma autoridad que emitió la resolución que se combate.
No garantiza un resultado. Cambia quién lo decide.
Qué ocurre con el cobro durante el juicio
Para que el procedimiento administrativo de ejecución se detenga mientras el juicio se resuelve, es necesario garantizar el interés fiscal. No opera de forma automática, como sí ocurre con el recurso de revocación.
Garantizar es el costo de esta vía y conviene tenerlo claro antes de elegirla.
Cuando las cuentas ya están embargadas
El juicio ofrece algo que el recurso no: puede solicitarse una medida cautelar ante la Sala Regional del TFJA que conozca del asunto para obtener el desbloqueo de las cuentas bancarias embargadas.
Cuando el embargo ya ocurrió y la operación de la empresa está comprometida, esa medida suele ser la razón por la que un asunto va directo al juicio en lugar de pasar por el recurso.
Cómo avanza un juicio de nulidad
Lo que el contribuyente va a ver pasar, en orden.
1 · Admisión de la demanda
Se presenta la demanda contra el acto impugnado y el Tribunal la admite.
2 · Contestación de la autoridad
Se concede a la autoridad demandada el plazo de ley para contestar: refuta los conceptos de impugnación y manifiesta lo que a su derecho convenga.
3 · Ampliación de la demanda, cuando procede
Según lo que haya contestado la autoridad y según el caso, se formula una ampliación de la demanda. Si eso ocurre, la autoridad cuenta con un nuevo plazo para contestarla.
4 · Alegatos
Ambas partes exponen por escrito las razones por las que les asiste la razón.
5 · Sentencia definitiva
El Tribunal resuelve.
Entre una etapa y otra corren plazos de ley.
Cuánto dura un juicio de nulidad
Depende de la vía, y la vía depende del monto del asunto.
En vía sumaria
De seis a diez meses desde la demanda hasta la sentencia, en la experiencia de este despacho.
En vía ordinaria
De nueve meses a año y medio.
Son rangos, no plazos garantizados. La duración real cambia con la complejidad del asunto y con la carga de trabajo de la Sala que lo conozca.
Una reforma que apunta a acortarlos
El 9 de junio de 2026 se publicó en el Diario Oficial de la Federación un decreto que reforma la Ley Federal de Procedimiento Contencioso Administrativo. Entre otras cosas, reguló con más detalle los plazos procesales, con el propósito de que los juicios se resuelvan con mayor rapidez.
Los rangos de arriba son la experiencia del despacho antes de esa reforma. Todavía es pronto para medir cuánto los acorta en la práctica.
Qué tiene que hacer el contribuyente durante el juicio
No tiene que comparecer ante ninguna autoridad administrativa, jurisdiccional o judicial.
Lo único que se firma
Cuando el juicio se tramita en papel, se requiere la firma del contribuyente en la demanda y, en su caso, en las promociones posteriores.
Lo que sí hay que aportar
El expediente, las pruebas y la documentación relacionada con el asunto —pública y privada— que sea necesaria para analizar la situación jurídica del contribuyente y construir la estrategia de defensa.
Fuera de eso, el juicio lo lleva el despacho.
En qué vía se tramita el juicio
Dos cosas distintas definen cómo se tramita un juicio de nulidad, y suelen confundirse entre sí.
Ordinaria o sumaria: lo define el monto
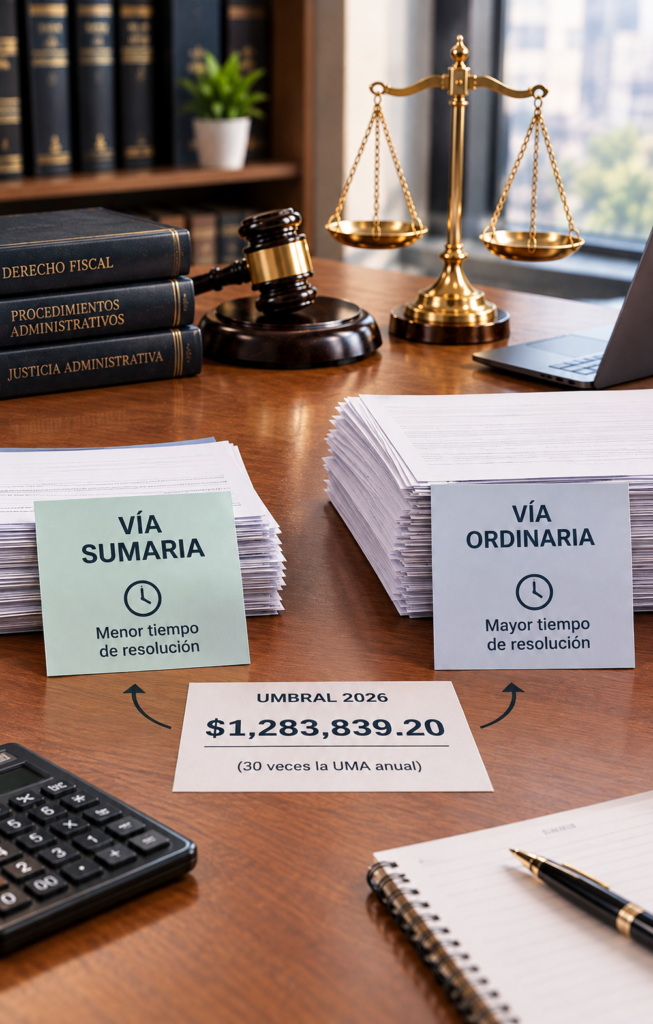
La vía sumaria aplica a los asuntos cuyo monto no excede de 30 veces la unidad de medida y actualización vigente elevada al año. Para 2026 ese umbral es de $1,283,839.20 pesos. Por encima de esa cifra, el juicio se promueve en vía ordinaria.
No es una elección: el monto del asunto la determina. Y sí cambia lo que el contribuyente puede esperar, porque la vía sumaria se resuelve en menos tiempo.
En línea o tradicional: lo define la tramitación
El juicio en línea se tramita de forma electrónica a través del sistema de justicia en línea del TFJA y es optativo para el particular. El juicio en la vía tradicional se promueve y tramita en papel, de manera física ante el Tribunal.
Este despacho trabaja normalmente en la vía tradicional. El sistema de juicio en línea es lo que le permite llevar asuntos de contribuyentes con domicilio fiscal y comercial en cualquier estado de la República.
Qué pasa si la sentencia es desfavorable
El asunto no necesariamente termina con la sentencia del Tribunal.
Contra una sentencia desfavorable procede el juicio de amparo directo, en el que se hacen valer conceptos de violación contra las ilegalidades cometidas por la Sala Regional que la emitió.
El amparo directo es una instancia distinta, con requisitos propios, y su procedencia se analiza sobre la sentencia concreta.
Cuándo conviene esta vía
No hay una respuesta general. Estos son los criterios con los que este despacho decide ir directo al juicio sin agotar antes el recurso de revocación.
Cuando el contribuyente necesita que el asunto se resuelva con mayor rapidez. Saltarse la instancia del recurso acorta el camino.
Cuando hay cuentas bancarias embargadas y se requiere el desbloqueo, porque esa medida cautelar solo se obtiene ante la Sala del TFJA.
Cuando la ilegalidad cometida por la autoridad en la resolución definitiva es evidente y ya existe jurisprudencia que refuerza la defensa.
En sentido contrario, cuando hace falta aportar pruebas que no se ofrecieron durante el procedimiento de fiscalización, la vía que conviene es el recurso de revocación, porque permite incorporarlas al expediente.
La decisión se toma al revisar el expediente, no antes.
Qué asuntos atiende el despacho
Mancera & Herrera trabaja exclusivamente defensa y litigio fiscal. Atiende empresas y personas físicas con actividad empresarial, de cualquier estado del país, en asuntos con una contingencia a partir de un millón de pesos.
No atiende contabilidad, cumplimiento fiscal ni asesoría preventiva, ni materia penal, civil, mercantil o familiar.
Preguntas frecuentes
El juicio de nulidad, o juicio contencioso administrativo, es el medio de defensa que se promueve ante el Tribunal Federal de Justicia Administrativa para combatir una resolución del SAT. Se presenta dentro de los 30 días hábiles siguientes a la notificación y lo resuelve un tribunal ajeno a las partes.
Lo resuelve el Tribunal Federal de Justicia Administrativa, un órgano distinto e independiente de la autoridad fiscal. Esa es la diferencia estructural frente al recurso de revocación, que resuelve la misma autoridad que emitió la resolución combatida.
Para promover el juicio no, pero sí para detener el cobro mientras se resuelve. A diferencia del recurso de revocación, donde la suspensión opera de forma automática, en el juicio de nulidad es necesario garantizar el interés fiscal para que el procedimiento administrativo de ejecución no avance.
Sí. Puede solicitarse una medida cautelar ante la Sala Regional del TFJA que conozca del asunto para obtener el desbloqueo de las cuentas embargadas. Es una posibilidad que el recurso de revocación no ofrece, y suele ser la razón por la que un asunto va directo al juicio.
No tiene que comparecer ante ninguna autoridad. Si el juicio se tramita en papel, solo firma la demanda y las promociones posteriores; si se tramita en línea, se requiere su e.firma para subir los documentos. Además aporta el expediente y las pruebas del asunto.
Depende de la vía. En vía sumaria, de seis a diez meses desde la demanda hasta la sentencia. En vía ordinaria, de nueve meses a año y medio. Son rangos de experiencia, no plazos garantizados: la duración cambia con la complejidad del asunto y la carga de la Sala que lo conozca.
El 9 de junio de 2026 se publicó en el Diario Oficial de la Federación un decreto que reforma la Ley Federal de Procedimiento Contencioso Administrativo y regula con más detalle los plazos procesales, con el propósito de que los juicios se resuelvan con mayor rapidez. Todavía es pronto para medir su efecto real en la duración de los asuntos.
Cuando se necesita resolver el asunto con mayor rapidez, cuando hay cuentas bancarias embargadas y se requiere la medida cautelar de desbloqueo, o cuando la ilegalidad de la resolución es evidente y existe jurisprudencia que respalda la defensa. Si en cambio hacen falta pruebas que no se ofrecieron en la fiscalización, conviene el recurso.
Lo determina el monto del asunto, no la elección de las partes. La vía sumaria aplica cuando el monto no excede de 30 veces la unidad de medida y actualización elevada al año, que para 2026 equivale a $1,283,839.20 pesos. Por encima de esa cifra el juicio va en vía ordinaria, que tarda más en resolverse.
Es la forma de tramitación y la elige el particular. El juicio en línea se sustancia electrónicamente en el sistema de justicia en línea del TFJA; el tradicional se promueve en papel, de manera física ante el Tribunal. La vía en línea permite litigar asuntos de contribuyentes domiciliados en cualquier estado del país.
Contra una sentencia desfavorable del TFJA procede el juicio de amparo directo, en el que se hacen valer conceptos de violación contra las ilegalidades cometidas por la Sala Regional que la emitió. Es una instancia distinta y su procedencia se analiza sobre la sentencia concreta.
Asesoría inicial sin costo
Si tiene una resolución notificada y está dentro del plazo, una sesión de 40 a 60 minutos por videollamada con un abogado del despacho sirve para revisar qué vía conviene en su caso y qué plazos corren.
Conviene tener a la mano la resolución y la fecha en que fue notificada.