Para contadores y asesores

Mancera & Herrera litiga. No lleva contabilidad, no presenta declaraciones y no ofrece asesoría fiscal preventiva.

Cuando un cliente suyo recibe una determinación de crédito fiscal, una negativa de devolución o la cancelación de su sello digital, lo que sigue es un trabajo jurídico: agravios, pruebas y plazos procesales ante el SAT y ante el Tribunal Federal de Justicia Administrativa. Eso es lo único que hace este despacho.

Cuándo conviene involucrar a un litigante

No todos los asuntos necesitan abogado desde el primer día, pero el momento en que entra cambia lo que se puede hacer.

Durante las facultades de comprobación

Es la etapa con más margen y la que más se deja pasar. Mientras la autoridad revisa, el procedimiento tiene formalidades que está obligada a cumplir, y lo que ocurra ahí define qué argumentos van a existir después. Una revisión mal atendida limita la defensa aunque más adelante se contrate al mejor litigante.
Cuando se notifica la determinación

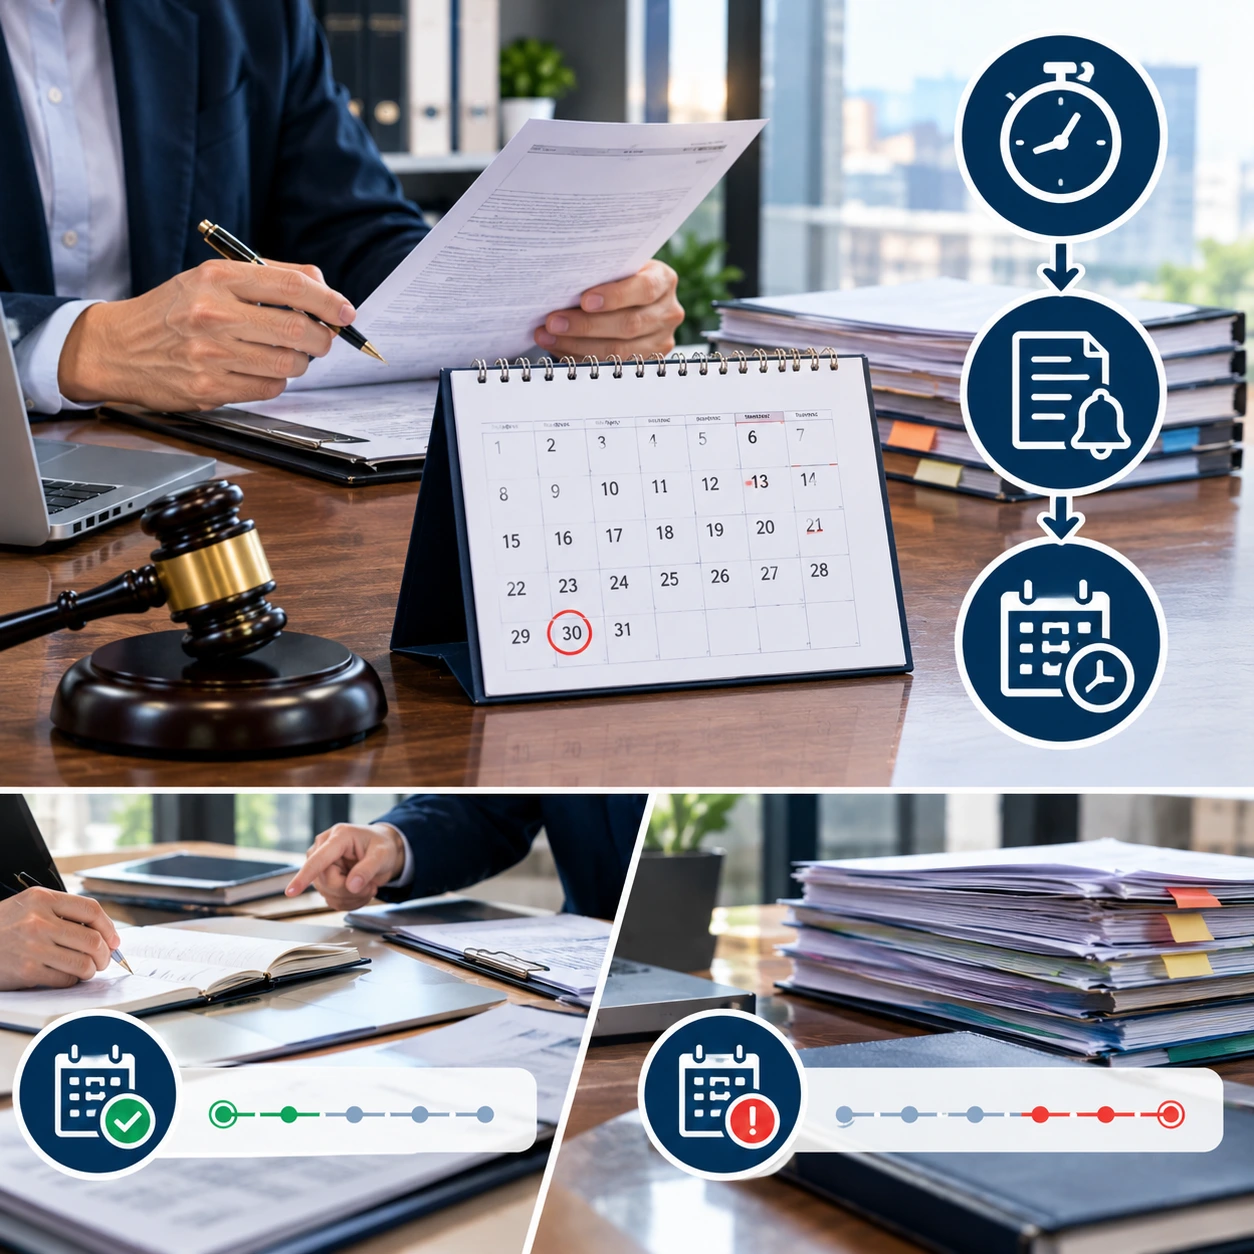
Corren 30 días hábiles a partir del día hábil siguiente a aquel en que surte efectos la notificación. Es el plazo que más rápido se consume, porque buena parte se va en juntas internas y en decidir qué hacer. Un asunto que llega en la primera semana se trabaja distinto a uno que llega el día veinticinco.
Cuando el asunto ya se intentó resolver por otra vía

Es frecuente y no siempre es tarde. Lo que cambia es que hay menos vías disponibles y la estrategia se arma con lo que quedó. Aun con el plazo vencido conviene revisar el expediente: si la diligencia de notificación tuvo inconsistencias, puede combatirse.
Qué pasa con su relación con el cliente

Es la pregunta que importa y se contesta de frente.

El despacho no presta servicios de contabilidad ni de asesoría fiscal preventiva. No es una política comercial ni una cortesía profesional: es el alcance del despacho, está publicado en todas las páginas de este sitio y significa que no puede hacerse cargo de lo que usted hace.

Durante el litigio, la contabilidad sigue siendo suya. El expediente que se necesita para armar la defensa lo tiene usted, y esa colaboración continúa durante todo el asunto, que en esta materia dura años.

Son dos materias distintas trabajando sobre el mismo problema. El cliente necesita las dos.

Cómo funciona la colaboración

Nos escribe

Por correo o por WhatsApp, con una descripción general del asunto. No hay formulario.
Revisamos y le decimos qué vemos

Si hay materia para defender, por qué vía y qué plazos corren. Sin costo y sin compromiso.
Si su cliente decide contratar, se formaliza con él

El contrato de prestación de servicios profesionales se firma con quien contrata el servicio.
Usted sigue en la conversación técnica

Durante el asunto se le comparte lo relevante: el acuse de presentación del medio de defensa y, al concluir, la sentencia o resolución.
Qué necesitamos para revisar un asunto

Con eso alcanza para decirle si hay materia y por qué vía. Si le falta algo, escríbanos de todas formas.

Material que puede compartir con su cliente

Explicarle a un cliente en qué etapa está su asunto y qué sigue toma tiempo, y a veces conviene que lo lea por su cuenta antes de la conversación.

Esta página lo explica sin tecnicismos, con las etapas del procedimiento y la vía que corresponde en cada una.

Escríbanos directamente

Sin formulario. Una descripción general del asunto por correo o por WhatsApp es suficiente para empezar.

contacto@mhabogadosfiscalistas.com.mx

WhatsApp 55 6898 2491

Lunes a viernes de 9:00 a 21:00 h

Preguntas frecuentes

Lo más temprano posible, y en todo caso antes de que venza el plazo para impugnar. Durante las facultades de comprobación —una revisión de gabinete o una visita domiciliaria— todavía se puede incidir en cómo se integra el expediente, y lo que ocurra ahí define qué argumentos existirán después. Notificada la determinación corren 30 días hábiles, contados a partir del día hábil siguiente a aquel en que surte efectos la notificación, y se consumen rápido. Aun con el plazo vencido conviene revisar el expediente, porque una notificación con inconsistencias puede combatirse.

En una colaboración bien planteada, no cambia. El litigio fiscal y la contabilidad son materias distintas: el abogado promueve los medios de defensa y el contador conserva el trabajo contable, que además sigue siendo necesario durante todo el asunto porque el expediente que sustenta la defensa sale de ahí. Antes de derivar un asunto conviene confirmar que el despacho no preste servicios contables ni de asesoría preventiva.

Los criterios de quien deriva no son los mismos que los del cliente final. Conviene revisar cuatro cosas: que el despacho no preste los servicios que usted presta, porque ahí está el riesgo real; que litigue fiscal de forma habitual y no ocasionalmente; que le mantenga visibilidad del avance en lugar de dejarlo fuera de la conversación; y que explique con claridad las vías y los tiempos reales antes de que nadie contrate nada. Un despacho que promete resultados es señal de alerta para cualquiera de los dos.

Cuatro cosas: la resolución o el acto que notificó la autoridad, la fecha exacta de notificación —de la que se calcula el plazo disponible—, el expediente del procedimiento que lo originó con sus oficios, requerimientos y actas, y si ya hubo alguna gestión o promoción previa. Con eso se puede determinar si hay materia para defender y por qué vía.

No. Mancera & Herrera trabaja exclusivamente defensa y litigio fiscal: impugnación de créditos determinados, devoluciones negadas, cancelación de sellos digitales, procedimientos de cobro y comercio exterior. No lleva contabilidad, no presenta declaraciones ni ofrece asesoría fiscal preventiva, tampoco materia penal, civil, mercantil o familiar.

Depende de la vía. El recurso de revocación se tramita ante la propia autoridad fiscal y no exige título de abogado: lo promueve el contribuyente, o quien acredite su representación con escritura pública o carta poder. El juicio de nulidad y el amparo funcionan distinto. Ante el Tribunal Federal de Justicia Administrativa, las actuaciones procesales —ofrecer pruebas, formular alegatos, interponer recursos— están reservadas a licenciado en derecho, y quien no lo es solo puede ser autorizado para oír notificaciones. Ese es el punto de corte en la práctica: la etapa administrativa admite al contador, la jurisdiccional no.